11 novembro 2008

Momentos da Crise (31)

Todos somos capazes de lidar com o futuro mais ou menos próximo, daquele que construímos com a ajuda dos outros e com a nossa participação activa. Já o mesmo se não passa à medida que esse futuro vai ficando cada vez mais longínquo.
O nosso actual sistema de pensões assenta na contribuição daqueles que estão hoje a trabalhar para pagar àqueles que já deixaram de o fazer. O aumento da esperança de vida, o aumento do custo de manutenção de uma forma saudável nesta etapa “suplementar” da vida, tem levantado o problema da sustentabilidade futura do sistema.
A alternativa apresentada é a criação de um fundo de pensões cujo rendimento garantiria as reformas dos seus depositantes. Cada qual pagaria para si somente, deixaria de pagar para os outros, actuais e futuros. As actuais pensões de reforma, e no futuro um seu valor mínimo, seriam garantidos pelo Estado através da cobrança de uma qualquer contribuição ou imposto.
A tal reforma pessoal futura seria garantida pelo rendimento proporcionado pela gestão de um fundo próprio das contribuições pessoais actuais para o novo sistema. O que a actual crise veio provar é que tais fundos não dão a garantia de qualquer rendimento, antes pelo contrário, não conseguem acompanhar sequer a rentabilidade média dos depósitos a prazo.
Um fundo de pensões é dos elementos mais frágeis do sistema financeiro. Não sendo normal vender o seu património, o que só seria vantajoso se fosse possível prever a evolução do seu valor, tem que viver utilizando os dividendos para pagar as pensões a que se comprometeu.
Ora os dividendos não tem qualquer relevância nesta economia financeira, tal qual hoje a conhecemos. Só uma pequena parte da rentabilidade das empresas vai para dividendos, porque o reinvestimento, a manutenção da máquina gestora levam a parte de leão. Por outro lado o valor das empresas traduzido pelo valor das suas acções é de uma volatilidade incompreensível. A estes fundos nem a venda do património os salva.

10 novembro 2008

Momentos da Crise (30)

Esta crise é demonstrativa da vitória absoluta e definitiva do dinheiro, como símbolo da riqueza não necessariamente utilitária nem sumptuária. O único valor sólido no sistema é aquilo que noutras épocas seria mais vulnerável a uma crise, quase diríamos a uma moda, a um capricho.
Tempos houve que se dizia que a moeda era falsa ou má e ninguém acreditava nela pelo que o preço dos outros bens inflacionava para atender ao risco do uso de tal dinheiro. Noutras ocasiões não haveria dinheiro e quanto maior fosse a produção de bens maior a dificuldade no seu escoamento, o que levaria à depreciação dos preços e à mudança de uma produção competitiva para uma produção selectiva.
Hoje há dinheiro, entenda-se valor escriturado ou em moeda, dentro ou fora do sistema financeiro, líquido para poder servir para troca ou empréstimo e que se mantém sólido enquanto o mesmo não acontece com os bens que alguém possa receber em sua troca. É a procura do dinheiro, mais do que a procura de qualquer um dos outros bens que determina os preços destes bens e a fluidez da actividade económica.
A determinação do preço do dinheiro, do juro pago pelo seu empréstimo, é uma função do Estado que lhe permite intervir em termos indicativos e assim manter a estabilidade do dinheiro. Só que a voracidade com que se engoliram etapas, a velocidade a que se conseguiu progredir e de certo modo antecipar o futuro, criaram a veleidade de pensar que seria possível antecipar esse futuro ainda mais.
O que ficou por determinar é o preço a pagar por isso, o juro que haveria que ser pago, a base em que deveria assentar. Numa realidade em permanente mutação optou-se por antecipar o futuro, aplicando o preço de hoje e o custo hoje dispendido, isto é, o juro que seria hoje pago. Por isso a fixação das taxas indexantes mutáveis e a cristalização em dados momentos dum futuro imprevisível.

09 novembro 2008

Momentos da Crise (29)

Sempre se deu consistência à ideia de que onde estivesse o dinheiro estava o poder. A Banca era assim o símbolo do poder. Banca e dinheiro seriam sinónimos pelo que a Banca seria toda-poderosa, inatacável, inabalável. Neste sentido todos os que não rejeitam a economia de mercado, embora não morram de amores por ela, fazem todos os esforços para se não deixarem dominar pelos senhores do dinheiro. A presente crise tem desmentido esse poder e este temor.
Um primeiro princípio da democracia é que o poder político não seja dependente do poder económico. No entanto nesta crise é o poder económico que necessita de se libertar de uma certa força passiva que o manieta, que não é ele que gera, que lhe é exterior e que no fundo é o sinal da soberania do Estado e da força do poder político, o dinheiro.
Que o dinheiro seja utilizado na execução da sua dupla função de moeda de troca e de reserva de investimento é uma responsabilidade do Estado. Qualquer grande bloqueio que ocorra e não permita a fluidez do comércio e o financiamento dos empréstimos necessários à actividade económica pode reproduzir-se em cadeia e dar numa crise.
Mas uma crise sistémica pressupõe que ocorram problemas a nível global e que a resolução de cada um por si não implique a resolução de todos. Torna-se imperiosa uma intervenção do Estado, dos Estados para que o próprio sistema sofra as alterações adequadas que tornem o dinheiro uma força activa. O Estado não pode delegar em ninguém o poder que o dinheiro constitui, não se pode desculpar com o seu mau uso.

08 novembro 2008

Momentos da Crise (28)

Quando a crise se instala num espaço económico em que prevalece a racionalidade financeira são os outros bens que se depreciam de modo a facilitar a sua trocas e a obter mais rentabilidade para o dinheiro. Na verdade o valor relativo desses bens só alterará se os respectivos sectores entrarem simultaneamente em crise. O dinheiro em si não desvalorizará, mas também entra em crise de carência quando se retrai, se entesoura, quando espera pela melhor oportunidade de aplicação.
Porém independentemente da existência de mais ou menos disponibilidades financeiras, se os bens adquirem tendência para diminuir de valor, as pessoas são levadas a esperar que elas ainda se desvalorizem mais para efectuarem a sua compra. Seja com o intuito deliberado de vender dentro de pouco tempo, seja para salvaguardar a possibilidade de o ter que fazer numa emergência, as pessoas preferem neste caso ter dinheiro. Neste caso podem vir a sobejar bens.
Ao contrário, quando os bens têm tendência para aumentar de valor, as pessoas são levadas a comprar antes que elas se valorizem mais, seja com o intuito deliberado de vender, seja para que o dinheiro fique melhor aplicado, as pessoas preferem neste caso ter bens vendáveis. Neste caso podem sobrar disponibilidades face às aplicações previsíveis.
Quando a crise se instala é pois a primeira situação que ocorre. O dinheiro permanece mais imóvel, hesita-se mais no investimento, sacrifica-se mais o lucro à segurança, destorce-se o mercado, valorizando-se mais o menos volátil e não se arrisca no que está mais sujeito a volatilidade. Paradoxalmente o mais perigoso é aquilo que mais se presta para uma conversão rápida.

07 novembro 2008

Momentos da Crise (27)

Num momento de crise é natural reforçarem-se as reivindicações de apoio ao pequeno empresariado. Já anteriormente se pedia mais colaboração do Estado na instalação e viabilização do negócio desses pequenos empresários. No entanto os Governos no geral fecham os olhos à concentração que se verifica em muitos ramos de negócio.
Ninguém resiste a manifestar os seus sentimentos de simpatia pelos pequenos até porque estes estão sempre mais perto e mais disponíveis. O problema é quando se coloca o problema do preço dos serviços que eles nos podem prestar em similitude de circunstâncias. O grande, aproveitando os ganhos de escala, oferece-nos vantagens e é geralmente o preferido.
A isto acrescenta-se ainda a grande evolução tecnológica que determinou o fim de muitas profissões tradicionalmente exercidas por pequenas unidades de produção. Na produção propriamente as exigências de capital para comprar a tecnologia indispensável e a dispersão do mercado que exige um investimento em marketing incomportável para os pequenos, mais a facilidade de movimentação determinam uma concentração que elimina os pequenos.
Decerto que os grandes não vão deixar de ter crédito para poderem incentivar a produção. Estamos cada vez mais condenados a ser empregados.

06 novembro 2008

Momentos da Crise (26)

Se é verdade que a riqueza é capaz de dar origem a mais riqueza já é mentira que dinheiro gere dinheiro. Com a criação de riqueza a sociedade fica mais rica claro, mas o dinheiro só muda de mão e a sociedade não fica mais rica por haver trocas ou por haver empréstimos que paguem juros. A sociedade fica mais rica se os bens, sejam eles quais forem, estiverem nas mãos de quem lhes der mais utilidade.
Ao dinheiro de hoje, neste mercado global já não se reconhece relação com as economias locais. Os Estados vão emitindo normalmente moeda à medida do crescimento da riqueza mas procuram não inflacionar os preços, não depreciar a moeda. Aliás é a riqueza que se vai depreciando, conforme a base em que está estabelecida, conforme a seu grau de degradação.
A riqueza, embora relativa, será “sempre” riqueza mas só a sua inclusão na economia mercantil corresponde à convertibilidade em moeda. O normal será a riqueza crescer, isto é, haver um saldo positivo entre o valor dos novos bens e o valor que vai diminuindo em relação aos outros bens. À medida que a riqueza cresce mais moeda se torna necessária para garantir a fluidez dos movimentos mercantis.
Se é verdade que tem havido uma certa concentração da riqueza, na realidade tem havido uma concentração muito maior do dinheiro e o seu uso irracional. Independentemente da legitimidade da forma como esse dinheiro foi obtido, há um problema da sua utilização que tem que ser pensado. A todos os bens tem que ser garantido que o seu uso corresponda à sua utilidade social.

05 novembro 2008

Momentos da Crise (25)

Se nós produzimos milho queremos que alguém no-lo venha comprar. Se nós produzimos tesouras da poda temos que encontrar a quem as vender, de preferência por grosso, porque a retalho dá muito trabalho, a clientela possível está demasiado dispersa. Mas se a nossa produção for pequena e tivermos uma clientela fiel perto da porta talvez não necessitemos de intermediários.
Em tempos emprestava-se muito dinheiro a pessoas conhecidas, a pessoas que tinham bens penhoráveis ou que apresentavam algum fiador com crédito evidente. Emprestava-se em casos de emergência, emprestava-se para que se pudesse realizar algum negócio inadiável, emprestava-se para iniciar alguma actividade independente, emprestava-se para emigrar.
As pessoas que recorriam a empréstimos empenhavam também a sua palavra, sentiam-se na obrigação de cumprir todos os compromissos assumidos, as penhoras e as fianças eram processos raros. Quando algum usurário ficava com propriedades valiosas para pagamento de empréstimos de menor valor também era o seu nome que ficava mal visto.
A Banca nasceu da necessidade de haver uma intermediação entre quem tem dinheiro disponível e quem dele necessita. Assim a Banca tem que garantir proventos a quem empresta e ganhos para se manter a si própria em funcionamento. Quem coloca o dinheiro no Banco é lá que o pode ir buscar, não a casa ou às propriedades daqueles que lhe estão em dívida.
Quem vai à Banca buscar dinheiro sem o lá ter sujeita-se a perder os seus bens, mesmo que chamem de tudo à Banca. Já antigamente, quando as coisas não corriam como o desejado, se ficava sem as terras, sem honra, sem apoios. Mas hoje a Banca tem responsabilidades na economia em geral e nas nossas dificuldades em particular que os antigos usurários não tinham. A função da banca é demasiado importante para que funcione em roda livre.

04 novembro 2008

Momentos da Crise (24)

Dentro da crise geral que atormenta economistas, financeiros e políticos a nós cabe-nos uma crisesinha, daquelas que não tendo a gravidade da crise lá de fora, não dando para uma corrida aos bancos ou para a falência, dá mesmo assim para especulações quantas bastem.
Nacionalizar está mal, diz Cadilhe, ele que foi o Salvador chamado para atacar as labaredas que já então consumiam o BPN, que tão ciente estava do êxito da sua missão, que até prescindiu de uma choruda reforma que já auferia do BCP por ter por lá passado uns tempos.
Ele que foi chamado a uma armadilha, que até denunciou em tempo útil, vai sair desta crise perdendo tudo, irritado com tudo e com todos, mas por questões ideológicas, porque não resiste ao apelo cínico da política mais mesquinha e corriqueira, não atribui as culpas a quem o traiu, aos seus amigos, mas ao Ministro que está a defender o erário público.
Quem tem amigos como Cadilhe até nem precisa de inimigos. Poder-se-ão desculpar que afinal até ninguém estava à espera que o Governo utilizasse a legislação que está preparada para a grande crise nesta crisesinha já tão gasta e velha.
Porque convenhamos, se não é a grande crise, os nossos banqueiros continuariam a ser considerados pessoas de bem, sobre os quais quaisquer suspeitas tem como consequência o banco dos réus para quem as levanta.
O que está em causa é o papel social dos homens sempre engravatados. Hoje “só” fazem a rapinagem de todos os recursos disponíveis, controlam a sua utilização e retiram os grandes lucros. Exercem uma actividade necessária mas não directamente produtiva, a não ser para os próprios.

03 novembro 2008

Momentos da Crise (23)

As crises são muito boas para chamar a atenção para muitos erros, excessos, desvios. Porém passadas as tormentas o espírito humano é muito pródigo em esquecer lições. Nesta crise muita gente sabia os erros que se estavam a cometer, muitos os cometeram deliberadamente, mas poucos tiveram a coragem e a ousadia de remar contra a maré, de resistir à tentação de atirar o anzol para as águas de onde outros estavam a tirar bom peixe.
Muita gente sabe que, se não forem tomadas medidas a tempo, o sistema financeiro terá tendência para enveredar pelos mesmos caminhos. Mas para medidas de controlo suficientemente apertado ainda não terá chegado o tempo num processo que tem de ser de dimensão mundial.
Aliás se não houver também mudanças no sistema monetário permanecerá o vírus da instabilidade no sistema. Também quanto a esta questão deveremos acreditar que não terá chegado o momento de tomar decisões, mas mais tarde ou mais cedo lá chegaremos.
Quanto ao manuseamento do dinheiro ele tem que ser claro, transparente mesmo, as operações bancárias não podem estar escondidas tantos anos como no caso BPN. Registos em balcões virtuais a substituir os reais parece ser uma técnica só possível perante o olhar complacente das autoridades de supervisão.
Não são espiões, dizem os homens do Banco de Portugal. Se não for assim não seu como será possível controlar a emissão de moeda falsa?

02 novembro 2008

Momentos da Crise (22)

Em tempos até se instituiu um Dia da Poupança. A ideia era meritória porque visava incentivar a prática de juntar sempre que possível umas economias para instituir um pé-de-meia o mais elástico possível, para ocorrer a uma despesa mais imprevista, a um investimento mais vultuoso na habitação ou na mobilidade.
A ideia de ter uma poupança é uma ideia sadia, que não seja mais do que ter um fundo de maneio suficientemente vantajoso para que nos livrasse ao menos daquela sensação de aperto em que vive quem corre o risco de gastar até ao dia 20 o dinheiro que lhe deveria chegar até ao fim do mês.
Esta ideia que o nosso Salazar levou até aos extremos tem os seus méritos, conquanto possa ser partilhada por gente com más intenções, como é o caso. Infelizmente não é esta a única ideia posta de lado por ter sido já usada com intuitos políticos ou por gente que faz associações de ideias pouco claras e abusivas só para satisfazer ideias de outra índole, como se passa com a ideia de família.
Aliás poupança e família são duas ideias que se ajudam, que se reforçam e que podem conjuntamente servir de base a muita tomada de decisão. Poder-se-á dizer que há uma relação directa entre capacidade de poupança e o prolongamento da família através da entrada nesta de filhos.
Só que hoje está bem mais em voga a antecipação do futuro, o gastar agora e pagar depois, o viver por conta do rendimento que há-de vir. Se tal fosse feito com comedimento, se não fosse posto em causa o necessário equilíbrio do orçamento familiar, as vantagens seriam evidentes.
Mas substituir tão só o aperto da poupança voluntária pelo aperto dos compromissos certos, inadiáveis e prioritários é que parece mais confrangedor.

01 novembro 2008

Momentos da Crise (21)

A todo o momento, quando conversamos com alguém menos preparado para a dialéctica, estamos a deparar constantemente com pensamentos terminais, daqueles perante os quais é difícil argumentar, pois quase nos deixam sem outra escolha que não a de aceitação ou rejeição.
Se conseguimos ultrapassar esses autênticos nós górdios também normalmente somos acusados de falar muito e dizer pouco, pois tais pessoas estariam tão só à espera de um sim/não redutor. Por isso temos de os tratar como perigosas encruzilhadas, autênticas ratoeiras que os mais destituídos utilizam quando não conseguem ir mais além.
Mas a crise é neste aspecto um ajudante expedito para obrigar as pessoas a encontrar razões, a não se ficarem por trivialidades. A crise estilhaça a argumentação simplista, a sentença fácil, a estagnação dialéctica. Com a crise dá-se a implosão de muita verdade tida por inquestionável.
Perante a crise e o seu evoluir ziguezagueante muitas das perguntas deixaram ou vão deixando de fazer sentido. Quando as respostas sim ou não deixam de corresponder a opções viáveis ou quando o caminho começa a ser só um e cada vez mais estreito, as pessoas vão-se convencendo que as suas perguntas eram falaciosas.
As perguntas a fazer agora não são sequer como vamos sair da crise, como se estabilizarão os parâmetros mais importantes que configuram a situação económica, mas sim como deve ser estruturado o sistema financeiro, que serviços e produtos ele deve fornecer, que controle deve ser estabelecido para que uma situação como a presente se não repita.

31 outubro 2008

Momentos da Crise (20)

Descansem as almas, sosseguem os inquietos que esta crise financeira não é a revolução que há-de vir dar casas a todos os descamisados e roupa de marca aos sem abrigo. O capitalismo não morre, muito menos capitula de uma forma tão espontânea, tão rápida, tão sem luta.
Os poderosos sempre andaram em lutas intestinas e nem por isso perderam o poder de modo definitivo. Bárbaros invasores, proletários revolucionários nunca fizeram avançar a liberdade, antes depressa criaram novas formas de aviltamento da condição humana. Não é saudável ter esperança se nada se fizer para mudar já as coisas.
Era efectivamente bom que todos estes problemas se resolvessem e que a sociedade pudesse encontrar sem perseguições vingativas, atropelos à liberdade, humilhações gratuitas, um caminho mais justo, mais equitativo, mais estimulante, mais solidário, mais integrador. Era bom que os homens se preparassem para uma façanha que é imensa.
Só que cada vez mais nós nos enredamos nas malhas da competitividade, da exaltação de pequenas e grandes vitórias individuais, na aritmética dos números que só especialistas entendem, na leitura de índices criados numa lógica de progresso contínuo, na crença em vanguardas, ora de formação ideológica, ora formadas em teoria mercantil.
Deixamo-nos enlear pela mesquinhez dos que se movem pela ânsia de poder, pela visão curta de novos intelectuais que privilegiam a formação de pequenas ilhas de auto-suficiência, pelo imediatismo sem sentido promovido pelos meios de comunicação, pela promiscuidade das ideias e valores.
Evitemos ao menos que o lodo nos não contamina o espírito, não nos deixemos paralisar por sentenças idiotas dos fundamentalistas de todos os matizes, mas principalmente daqueles que lhes aproveitam aleatoriamente alguns pensamentos.

30 outubro 2008

Momentos da Crise (19)

A compra de casa própria passa há uns anos a esta parte pela obtenção de empréstimos específicos na Banca. O critério é fixar um valor indexado à Euribor que portanto se manterá constante, caso esta taxa não sofra alterações. Portanto, sendo um empréstimo a longo prazo, está sujeito a todas as turbulências ocorridas a nível do mais curto prazo.
Como o empréstimo tem um prazo pré-determinado, com base no qual foi determinada a partilha entre juros e amortizações, caso os juros se alterem, como as amortizações terão que se manter no mesmo valor para que terminem dentro do prazo, a diferença nos juros tem de ser paga de imediato.
Mantendo-se o plano de amortização, mesmo que a prestação varie durante o período do empréstimo, o edifício em causa vai entrando progressivamente na posse efectiva do comprador, sendo cada vez menor a parcela do valor inicial que é devida à Banca.
Se o comprador optar por passar a inquilino é evidente que em parte ele passará a ser inquilino dele próprio, a não ser que a Banca lhe recompre a parcela correspondente à amortização efectuada. A renda que será legítimo pagar pela habitação é em parte devida a ele próprio.
Se o comprador optar por, passado um período determinado, voltar a pagar os juros conforme a taxa em vigor e as amortizações pré-definidas, não haverá qualquer prejuízo para ambas as partes.
Se assim for, o sistema será altamente vantajoso para quem estiver em dificuldades, sem que se veja que possa haver aproveitamento indevido da situação. Corresponderá a um adiamento do fim do contrato de compra. Quem não tiver dificuldades não quererá recorrer a este esquema porque quererá acabar a compra da casa o mais cedo possível.
Qualquer avaliação ou reavaliação só é admissível neste processo para fixar a renda temporária ou a renda definitiva se no final do período de arrendamento o comprador optar por desistir da compra e passar a inquilino.

29 outubro 2008

Momentos da Crise (18)

O Patrão do BES já avisou a navegação que vai recorrer às garantias do Estado, não porque precise, o que parece evidente, mas porque se não recorrer, ficará em clara desvantagem competitiva com todos os outros Bancos que dela beneficiem.
Se todos os compradores de casa seguissem a mesma lógica com a aplicação das medidas de que se fala para possibilitar a reversibilidade da sua compra em aluguer e se elas vierem a beneficiar os compradores que deixem de poder pagar, criar-se-ia uma situação complexa.
Se essas medidas trouxerem vantagens evidentes para quem a elas recorrer, é legítimo que todas a elas se candidatem e é impraticável que o Estado aplique algum filtro para evitar que nem todos a elas recorram. De qualquer modo passar um período de turbulência em que indexante anda à deriva com o pagamento de uma renda constante já é um grande benefício.
A renda será sempre só alterável de ano a ano e em montantes de certo modo pequenos. Os juros pagos pelo empréstimo para compra de uma imóvel podem variar trimestralmente e em montantes bem mais elevados. O recurso à renda pode ser pois apelativo para quem se sente pressionado pelo emagrecimento dos rendimentos.
A solução é praticável mas aplicar-lhe critérios discricionários é sempre questionável. Um dos problemas é a obtenção de empréstimos superiores ao valor dos prédios comprados. A avaliação destes pode ser necessária para fixar a renda mas se a diferença for atribuída à obtenção de empréstimos complementares cria-se um situação de difícil destrince.

28 outubro 2008

Momentos da Crise (17)

Nesta crise apareceram os Estados, todos, a apoiar a Banca, dizendo que através dela estão também a apoiar toda a espécie de endividados, de empresários em dificuldades, a apoiar todos os que estão por baixo da média, e vamos lá, até daqueles que tão custosamente a alcançaram.
Claro que daqueles que mais se fala é dos que, apanhados pelo efeito deslizante da Euribor, se viram em pouco tempo perante o problema de a prestação que estavam a pagar ao Banco já quase não chegar para satisfazer só os juros quanto mais as amortizações.
Se assim é, seria lógico que esses juros passassem a renda e que o comprador passasse a inquilino. È evidente que o problema maior é a aplicação a este tipo de empréstimos de uma taxa variável, cujo indexante se comporta de modo tão totalmente imprevisível que pode em curto espaço de tempo duplicar, triplicar ou crescer ainda mais.
Na verdade ninguém se encontra disponível para emprestar dinheiro a tão longo prazo a uma taxa fixa, quando se sabe que ela é insustentável. Ninguém se sujeita a uma imobilização do seu património monetário por tão grande período, antes privilegia a sua aplicação a curto prazo com a obtenção de juro aplicável de momento.
Este empréstimo é pois uma imprevidência só aceite pelo comprador. Para quem queira correr este risco a Banca já deveria prever e incluir no contrato, além do possível resgate do empréstimo possibilitado pela hipoteca, também a convertibilidade de compra em arrendamento. Aplicá-la agora em termos diferentes dos acordos que já a previam é que não parece correcto.

27 outubro 2008

Momentos da Crise (16)

Quando se fala no estado da nossa economia invariavelmente vem à baila o nosso fracasso em termos de competitividade. Só que a competitividade tendo costas tão largas! Ela é interpretada de diferentes formas pelos vários actores, desde políticos a para-políticos e aprendizes de feiticeiro, de modo que nela cabe quase tudo.
Uns atribuem a nossa fraca competitividade porque por cá se pagariam salários excessivos comparados com os dos países produtores da mesma categoria de produto, mesmo que só se tratem de futilidades. A solução passaria por pagar menos, mesmo que se saiba que isso é impraticável. Quem tem uma moeda forte sujeita-se a não ser competitivo.
Outros atribuem a nossa incapacidade para competir com outros à resistência que os nossos trabalhadores têm a se submeterem aos ritmos de actividade a que aqueles estão habituados, mesmo aceitando salários equiparados aos nossos. Na realidade isso não é verdade quando a tecnologia é a mesma e as condições de trabalho idênticas.
Outros ainda concedem todas as culpas de perdermos em competição com os outros à nossa baixa classificação. Não teremos a necessária capacidade para utilizar a tecnologia mais avançada, os métodos mais modernos, a organização mais flexível. Mas também não teremos a dimensão para podermos liderar os sectores mais lucrativos.
Altos salários, fraca produtividade, baixa qualificação, péssima organização, de tudo nos acusam quando se não procura avaliar aquilo que será possível fazer, mas também aquilo que manifestamente nunca estará ao nosso alcance produzir para um mercado aberto, sujeito a uma concorrência desenfreada. Também esta pode ser aperfeiçoada.

26 outubro 2008

Momentos da Crise (15)

As bolsas de valores têm mais detractores que apoiantes e numa primeira apreciação até parece que a razão deveria estar com os primeiros. Mas se nas sociedades em que o dinheiro só tem uma função como moeda de troca não há razão para a existência de bolsas, já quando o dinheiro tem uma função investidora há que assegurar a sua aplicação directa que não apenas em empréstimos à banca e a particulares.
No entanto esta facilidade de instantaneamente compramos e vendemos acções que são parte do capital de sociedades de maior ou menor dimensão, mas sempre significativas, converte uma entidade que é pressuposto ser sólida, ter sido construída com muito esforço e empenho de muita gente e à custa de muito capital, numa entidade vulnerável, sujeita à irracionalidade dos movimentos especulativos de euforia ou pânico.
Mesmo em período de acalmia custa a entender, a quem for estranho a este mundo mais virtual do que qualquer um que a Internet possa criar, que os dividendos pagos por uma empresa cotada na bolsa, que muitas vezes tanta falta lhe fariam para promover investimentos que a projectassem mais no futuro, sejam engolidos repentinamente por movimentos conduzidos por pressupostos desconhecidos.
Aquilo que representa o lucro de um ano de trabalho, que representa o esforço de muito gestor e empregado, pode ser posto em causa num só dia, nos dias de hoje apenas de um dia para outro, parece que após uma noite mal dormida por quem não sabe que fazer ao dinheiro. Como compreender a volatilidade das acções cotadas na bolsa?

25 outubro 2008

Momentos da Crise (14)

Já havia na situação financeira anterior à crise dados suficientes para fazer diferentes avaliações de risco que deveriam prevenir os homens da finança quanto ao equilíbrio e segurança do sistema no seu conjunto.
Um dos dados é a permanente aumento da acumulação capitalista, a cada vez maior canalização de recursos para a posse de alguns apenas, a rarefacção dos restantes proventos por uma cada vez maior classe de dependentes assalariados.
Espalhou-se a promessa de um crescimento sem fim, mas acima de tudo, caiu-se na crença do que ela haveria de contemplar toda a gente, todos beneficiariam progressivamente com ele.
A globalização foi um dos factos que mais contribuiu para a cumulação capitalista pela competitividade que se instalou e pelo aproveitamento de recursos humanos em condições de manifesta desigualdade.
A entrada do grande capital na especulação e na agiotagem levou à drenagem dos recursos financeiros. O capital sem rosto, acumulado e aplicado em fundos de pensões, fundos de investimento e toda a espécie de fundos de complexidade variável, submete-se muito mais facilmente aos determinismos imprimidos aos movimentos especulativos por outros factores que saem do seu controle.
Nos movimentos ascendentes há afluência de liquidez e o fundo lá está para a aplicar. Nos descendentes a necessidade de liquidez implica a venda em turbilhão de activos e a desvalorização geral do fundo. Eis aí a crise.

24 outubro 2008

Momentos da Crise (12)

Nos empréstimos para compra de uma casa é aplicado um juro variável conforme as condições do mercado. Não poderia ser de outra maneira porque o sistema bancário para se financiar também obtém dos particulares, ou doutros parceiros do sistema, empréstimos nas mesmas condições.
Nos empréstimos a curto/médio prazo o sistema bancário corre o risco de aplicar uma taxa fixa que lhe traz vantagens quando os juros descem mas que lhe traz problemas se os juros sobem e pior ainda se estes sobem abruptamente. Nos empréstimos a longo prazo esse risco é demasiado grande para ser corrido.
Quando os juros são baixos parece aliciante pagá-los para que se possa obter a antecipação da compra de um bem. Mas quando os juros duplicam é certa a asfixia financeira do devedor porque normalmente tem o restante do seu rendimento afecto a outros compromissos.
No caso apresentado era necessário que o devedor pudesse dispor de 250 € suplementares para pagar o juro e manter o mesmo plano de amortização. A alternativa tem sido diminuir a parte da prestação destinada a amortização, alongando assim esta. Mas aqui há um limite evidente que é o período de vida útil previsível do devedor.
O comprador só acabará de pagar a sua casa quando for velhinho e o valor que a mesma terá nessa altura será também imprevisível. Além da degradação natural de um edifício qualquer deveria ser tomado em consideração que a sua depreciação em função dos materiais empregues e da evolução tecnológica pode ser drástica.
Toda a gente está com as suas dispensas e armazéns cheios de máquinas, utensílios que revelam bem a evolução que se faz sentir em todos os domínios, que já tem alterado a construção civil, mas que previsivelmente a revolucionará dentro de poucos anos.

23 outubro 2008

Momentos da Crise (11)

Antes de contrair um empréstimo é normal que procuremos saber que juro vamos pagar e qual o plano de amortização que nos é proposto. No entanto quem comprou casa só se preocupou em que a prestação a pagar não fosse muito para além de uma renda de casa normal.
Cada prestação que uma pessoa paga para vir a ser proprietária de um casa passadas umas décadas inclui juro e amortização pelo que um princípio basilar deste método é que o juro inicial seja inferior ao valor de cada prestação para que algo se vá amortizando.
Se uma pessoa dispuser de 500 € por mês para pagamento da prestação de uma casa pode contrair um empréstimo de 100.000 € a um juro de 3%. Neste caso, da sua prestação, 250 € serão o juro que terá que pagar e os outros 250 € serão para amortizar o empréstimo, pelo que no próximo mês o seu débito passa a ser de 99.750 €.
Na próxima prestação 249,375 € serão o juro a pagar e 259,625 € serão para continuar a amortização do empréstimo. O débito vai assim diminuindo e de modo progressivo. De cada vez a parte de juro será menor e a parte de amortização será maior. Se a amortização fosse sempre igual todo o débito seria pago em 400 meses=33 anos e 4 meses. Assim será um pouco mais rápido.
Porém se uma pessoa dispuser dos mesmos 500 €, mas o juro for de 6%, significará que toda a sua disponibilidade é para pagar o juro e nunca conseguirá anular o débito. Ninguém de boa fé emprestaria a uma pessoa destas o dinheiro para comprar uma casa, se não é garantido que a receita se mantenha e que o juro não venha a aumentar
.

Aqui pode vir a falar-se de tudo. Renegam-se trivialidades, mas tudo depende da abordagem. Que se não repise o que está por de mais mastigado pelo pensamento redondo dominante. Que se abram perspectivas é o desejo. Que se sustentem pensamentos inovadores. Em Ponte de Lima, como em todo o universo humano, nada nos pode ser estranho.

Acerca de mim

A minha foto
Ponte de Lima, Alto Minho, Portugal
múltiplas intervenções no espaço cívico

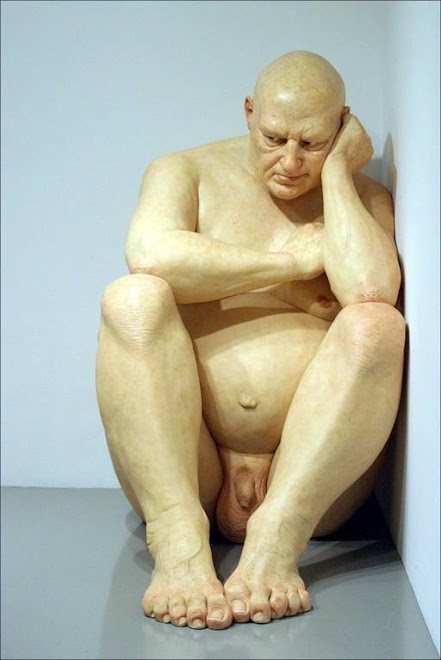
"Big Man" 1998 (1,83 de altura) - Obra de Mueck

"Big Man" 1998 (1,83 de altura) - Obra de Mueck
O mais perfeito retrato da solidão humana